【金利サバイバル】住宅ローン変動金利の決まり方・5年ルール・対応策
 情弱ちゃん
住宅ローンの変動金利が上がると聞いて心配です。どうやって決まって返済はどうなるの?
 エンマち
変動金利が決まる4つの要素や返済額のルール、具体的な対応策を一緒に確認しよう!
住宅ローンの変動金利について、金利が決まる基本的な仕組み、金利見直しの時期や返済額の変動ルール、そして金利上昇局面における実践的な対応策を解説します。変動金利で借り入れをしている方や、これからの返済計画に不安を感じている方は、仕組みを正しく把握しておきましょう。
目次
- 1 住宅ローンの変動金利の決まり方|4つの要素
- 1.1 要素①政策金利:日銀がコントロールする金利
- 1.2 要素②短期プライムレート:最優遇金利
- 1.3 要素③基準金利:住宅ローンの「定価」
- 1.4 要素④引き下げ幅(割引・優遇):完済まで変わらないのが基本
- 1.5 変動金利の上昇は個人には止められない
- 2 変動金利はいつ変わる?見直しは年2回
- 3 金利上昇で返済額はどう変わる?5年ルールと125%ルール
- 3.1 回答①5年間は変わらない(5年ルール)
- 3.2 回答②最大1.25倍まで(125%ルール)
- 3.3 回答③総支払額はめちゃくちゃ増える
- 4 金利上昇への対応策3つ|家計見直し・繰上げ返済・借り換え
- 4.1 対応策①家計見直し(王道)
- 4.2 対応策②繰上げ返済(返済額軽減型がおすすめ)
- 4.3 対応策③借り換え
- 4.4 その他の選択肢:売れるうちに売る
- 5 まとめ
- 6 関連記事
住宅ローンの変動金利の決まり方|4つの要素
住宅ローンの変動金利は、主に4つの要素をもとに決定されます。基本となる構造を理解しておくことが大切です。
- 要素①:政策金利
- 要素②:短期プライムレート
- 要素③:基準金利
- 要素④:引き下げ幅(割引・優遇)
これら4つの要素を踏まえて、実際に適用される借入金利が決まります。
要素①政策金利:日銀がコントロールする金利
政策金利は、日本銀行(日銀)がコントロールしている金利のことです。日銀は景気や物価の安定を図るため、利上げや利下げを通じて経済を調整しています。
- 利上げ:景気が良く物価が上がりすぎているときに行われます。お金を借りにくくして経済の過熱を抑えます。
- 利下げ:景気が悪いときに行われます。お金を借りやすくして消費や投資を促します。
物価高やインフレ圧力が加わり物価が上がりすぎている局面では、日銀は金利を上げて経済を冷まそうとします。
要素②短期プライムレート:最優遇金利
短期プライムレート(短プラ)は、民間の銀行が最も信用力の高い企業に、1年未満の短期融資をする際の最優遇金利です。
中小企業には金利5%で貸し出しを行う場合でも、極めて信用力の高い企業には金利2%で融資するようなイメージです。政策金利と短プラは連動しており、政策金利が0.25%上がれば短プラも0.25%上がり、0.25%下がれば短プラも0.25%下がります。
要素③基準金利:住宅ローンの「定価」
基準金利は、住宅ローンの「定価」のようなものです。おにぎり屋さんが定価100円でおにぎりを売るように、銀行は金利3%で住宅ローンを売る(お金を貸す)わけです。そして銀行は、この基準金利を短プラをもとに決定しています。
最優遇企業への貸出金利である短プラが2%であれば、個人向け住宅ローンの基準金利は3%程度に設定するといった形になります。
要素④引き下げ幅(割引・優遇):完済まで変わらないのが基本
基準金利という定価に対して、借入者の条件に応じて金利を下げる優遇措置があります。例えば、基準金利が3%のときに1.5%引き下げられると、実際の借入金利は1.5%になります。
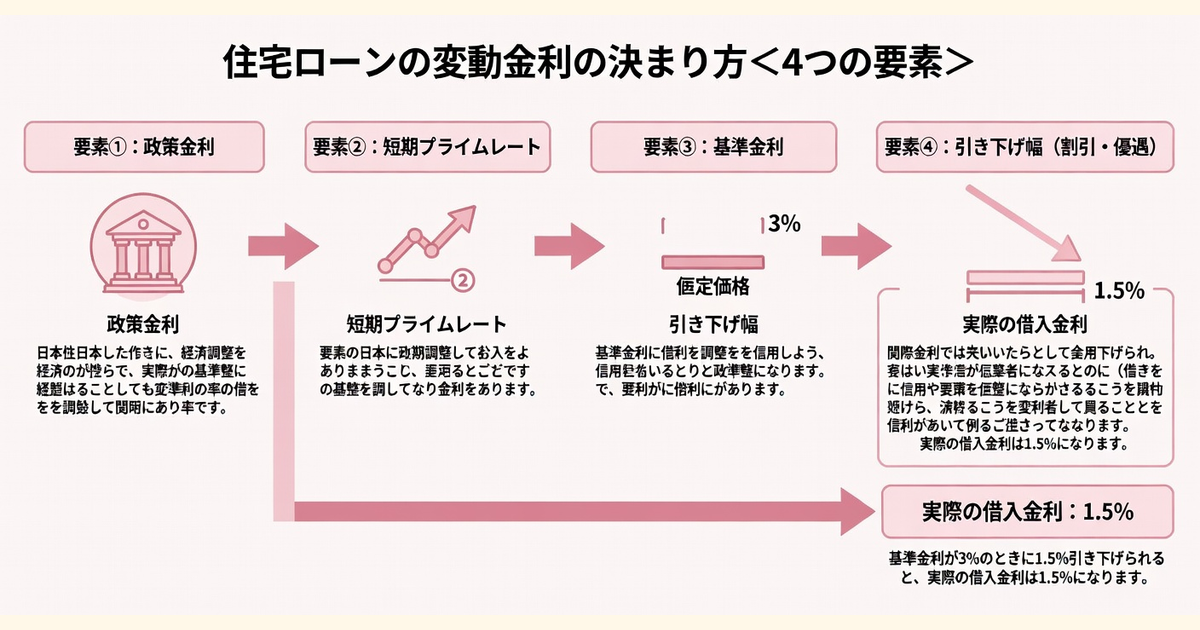
重要な点として、引き下げ幅は一度ローンを組んだら完済まで原則として変わりません。将来基準金利が上がれば、基準金利が上がった分だけ適用金利もそのまま上がります。
変動金利の上昇は個人には止められない
変動金利が決まる大元は政策金利です。現在の政策金利は1.25%で、日銀はこれを1.75〜2.0%まで上げると予想されており、一部では2.5%という話もあります。
金利上昇の流れは以下の通りです。
- 政策金利が上がれば、短プラが上がります。
- 短プラが上がれば、基準金利が上がります。
- 基準金利が上がれば、借入金利も上がります。
この流れは個人には止められず、日銀が金利を上げる限り影響を受けます。
変動金利はいつ変わる?見直しは年2回
住宅ローンの変動金利は、一般的に年2回見直されます。多くの金融機関では4月1日と10月1日が基準日です。
新しい金利は、一般的に基準日の2〜3ヵ月後から反映されます。
- 4月基準:7月の返済分から反映
- 10月基準:1月の返済分から反映
世の中の金利が動いていても、自分の住宅ローン金利の見直しは年2回となります。
金利上昇で返済額はどう変わる?5年ルールと125%ルール
返済額の変化については、次の3つのポイントが重要です。
| 回答 | 理由 |
|---|---|
| 5年間は変わりません | 5年ルール |
| 今の毎月の返済額の1.25倍までしか増えません | 125%ルール |
| トータルの総支払額で見ると、めちゃくちゃ増えます | ツケは後で払わされる |
回答①5年間は変わらない(5年ルール)
元利均等返済の場合、金利が上昇しても返済額はすぐには上がりません。これには5年ルールがあるためです。
5年ルールは急激な負担増を防ぐ仕組みで、金利が上がっても5年間は毎月の返済額が同額に維持されます。当初の返済額が月10万円なら、5年間は月10万円のままです。
ただし、返済額は一定でも元本部分と利息部分の内訳は変わります。
- 金利上昇前:10万円のうち利息3万円・元金7万円
- 金利上昇後:10万円のうち利息4万円・元金6万円
毎月7万円返せていた元金が6万円に減るため、元金の減りが遅くなります。この負担は将来に繰り延べられ、トータルで支払う利息が増えることになります。
情弱ちゃん
5年間返済額が変わらないなら、金利が上がっても慌てなくて大丈夫なのかな?
エンマち
支払額が同じでも元金の減りが遅くなって利息が増えているから注意が必要だよ。
回答②最大1.25倍まで(125%ルール)
多くの金融機関では5年ルールの他に125%ルールも採用しています。5年後に返済額を見直す際、前回の返済額の最大1.25倍(125%)までしか引き上げない仕組みです。
急激な支払いの増加は防げますが、125%を超えた部分は免除されず、後から支払う必要があります。
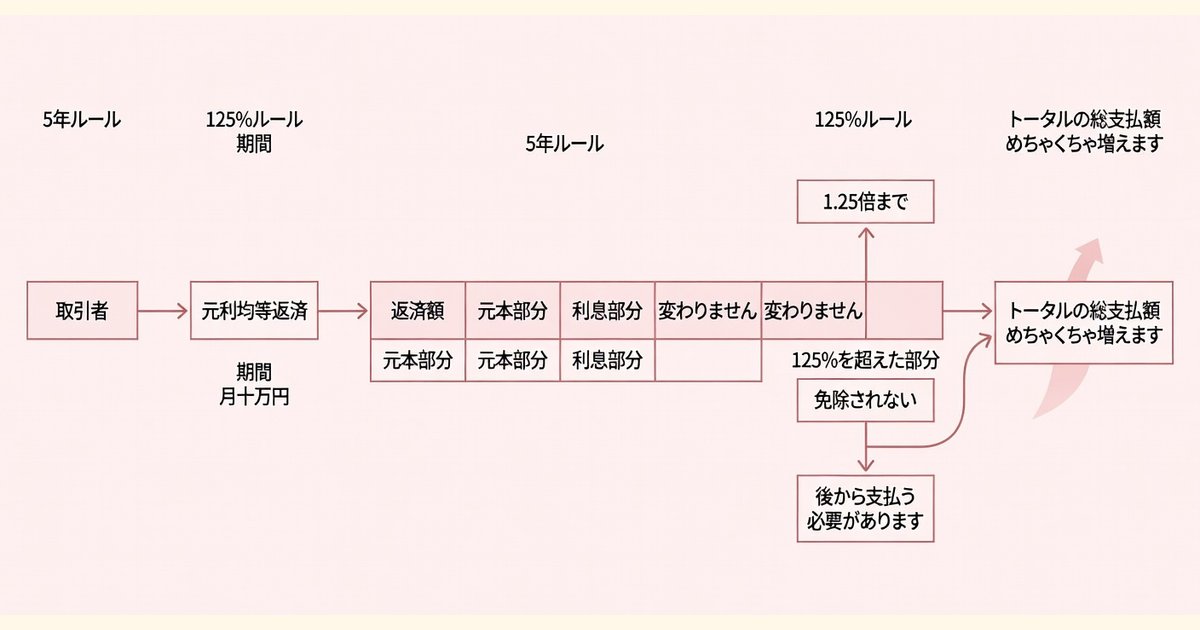
なお、元金均等返済や、5年ルールがない住宅ローンでは、金利上昇がそのまま毎月の返済額に即反映されます。
回答③総支払額はめちゃくちゃ増える
金利が上がった場合、総支払額は大きく増えます。ローンの残り期間が30年の場合の総返済額は以下の通りです。
| 借入額 | 金利 | 総返済額 |
|---|---|---|
| 5000万円 | 1% | 5,790万円 |
| 5000万円 | 2% | 6,650万円 |
金利が1%上がるだけで、総返済額が860万円も増えます。変動金利で借り入れをしている以上、金利上昇局面で大きな影響を受けることになります。
金利上昇への対応策3つ|家計見直し・繰上げ返済・借り換え
金利上昇に対して取れる主な対応策は3点あります。
対応策①家計見直し(王道)
基本となるのは家計の見直しです。収入を増やし、支出を減らすことが王道となります。
転職、副業、共働きなどで収入を増やしつつ余計な支出を見直せば、返済額が月3万〜4万円増える程度であれば家計の見直しで対応できる家庭は少なくありません。
情弱ちゃん
もし金利が上がってきたら、まず何から対策すればいい?
エンマち
まずは王道の家計見直しから進めよう!必要に応じて繰上げ返済や借り換えも考えよう。
対応策②繰上げ返済(返済額軽減型がおすすめ)
住宅ローン金利が上がれば、繰上げ返済は確定した利回りで運用するような効果を持ちます。繰上げ返済には2つの方法があります。
- 返済額軽減型:毎月の返済額は減るが、返済期間は変わらない
- 期間短縮型:毎月の返済額は変わらないが、返済期間が短くなる
総返済額を減らす効果は期間短縮型の方が大きいですが、毎月の返済負担を抑えたい場合は返済額軽減型がおすすめです。
対応策③借り換え
借入金利が3%のところ、2.5%で借りられる金融機関があれば借り換えを検討する価値があります。
借り換えには手数料がかかるため、トータルで得になるか確認が必要です。1時間いくらといった報酬を払って専門家に相談することも有効です。なお、将来の金利を正確に予想することはできないため、変動金利から固定金利への変更が必ず得になるとは断定できません。
その他の選択肢:売れるうちに売る
金利上昇で生活が苦しくなるようであれば、家を売れるうちに売ることも一つの選択肢です。無理をして借金に潰されないよう、柔軟に対応することが大切です。
まとめ
住宅ローンの変動金利に関する重要なポイントを振り返ります。
- 変動金利は「政策金利」「短期プライムレート」「基準金利」「引き下げ幅」の4つの要素で決まります。
- 引き下げ幅は完済まで変わらないのが基本で、基準金利が上がれば適用金利も上がります。
- 現在の政策金利は1.25%で、今後1.75〜2.0%まで上がる可能性が指摘されています。
- 変動金利の見直しは一般的に年2回(4月1日と10月1日基準)です。
- 元利均等返済なら5年間は返済額が変わらず(5年ルール)、上がっても最大1.25倍まで(125%ルール)に抑えられます。
- ただし総返済額は大きく増え、5000万円・30年なら金利1%から2%への上昇で860万円増加します。
- 対応策としては、家計見直し、繰上げ返済(返済額軽減型)、借り換え、売却などが挙げられます。
関連記事
個人向け国債と新窓販国債の5つの違い|高金利に釣られてはいけない理由
情弱ちゃん
変動金利の仕組みと5年ルールの注意点がよくわかった!自分の返済計画も見直してみるね。
エンマち
正しい知識を持って準備しておけば安心だよ。焦らずできる対策から実践していこう!
価格・仕様・条件は参照資料の取得時点の情報です。一次資料で確認できなかった数値も含まれるため、購入前に販売店・メーカーで最新の条件をご確認ください。