普通預金の金利比較まとめ【2026年10月版】
はじめに
メガバンク各行が金利引き上げを発表し、普通預金の金利を見直す動きが広がっています。「少しでも利息を増やしたいけれど、条件が複雑でどこに預けるべきか分からない」と悩む方も多いのではないでしょうか。
預ける金額と許容できる手間によって適した口座は大きく分かれます。手軽に高金利を狙うなら、100万円まで年1.20%(税引前・超過分は年0.75%)のあおぞら銀行BANKや、取引条件なしで年0.90%(税引前)の島根銀行しまホ!が有力な選択肢です。一方で、まとまった資金を動かせるなら貯蓄預金の活用、すでに使っている経済圏があるなら給与受取や証券口座連携による優遇金利を検討するのが効率的です。
 情弱ちゃん
大手銀行も金利が上がってるみたいだけど、どこに預けるのが一番お得なの?
 エンマち
預ける金額や、普段使っている証券会社や関連サービスによっておすすめが変わるんだ。まずは条件なしで金利が高い口座から見ていこう。
この記事では2026年10月26日時点で確認できる主要銀行の普通預金金利と、公表済みの改定予定日、優遇条件を分かりやすく整理しました。どの口座が自分の預金スタイルに合うか、手軽さと金利のバランスを比較してみてください。
条件が少ない普通預金の金利と改定日
給与受取や証券口座の開設といった特別な取引条件がなく、口座にお金を置くだけで比較的高い金利が適用される銀行をまとめました。
金利はすべて税引前の年率表示で、変動金利です。11月以降に改定が予定されている口座については、改定日と改定後の金利を明記しています。
好金利・手軽さ重視のネット銀行・スマホ支店
ネット銀行やスマートフォン専用支店は店舗型銀行に比べて高水準な金利を設定しているケースが目立ちます。
| 銀行・口座 | 10/26時点 | 発表済み改定・対象額 | 主な特徴・注意点 |
|---|---|---|---|
| あおぞら銀行 BANK | 1.20% / 0.75% | 10/1適用済み | 100万円以下の部分が年1.20%、100万円超の部分は年0.75%(BANK支店限定) |
| 島根銀行 しまホ! | 0.90% | 10/1適用済み | スマホ支店限定。全国の満18歳以上が対象。キャッシュカード発行なし |
| みんなの銀行 普通預金 | 0.60% | 10/19適用済み | スマホ完結型。貯蓄預金(Box(ボックス))とは金利が異なる |
| ドコモSMTBネット銀行 通常 | 0.50% | 10/1適用済み | 旧住信SBIネット銀行。SBIハイブリッド預金(年0.51%)とは別商品 |
| SBI新生銀行 通常 | 0.50% | 10/13適用済み | スタンダード・シルバー・ゴールド・プラチナステージの金利(ダイヤモンドは年0.55%) |
| UI銀行(ユーアイ銀行) 通常 | 0.50% | 10/14適用済み | 通常口座の金利。後述のサイフ別優遇商品とは別金利 |
| GMOあおぞらネット銀行 一般 | 0.40% | 11/1から0.50%予定 | 通常の一般口座の金利。Habitto支店とは金利体系が異なる |
| auじぶん銀行 通常 | 0.41% | 11/1から0.51%予定 | プレミアム・まとめて金利優遇は後述 |
| ソニー銀行 通常 | 0.40% | 11/2から0.50%予定 | 円リッチによる上乗せは条件付き |
| 楽天銀行 通常 | 0.40% | 11/2から0.50%予定 | マネーブリッジなどの優遇とは区別 |
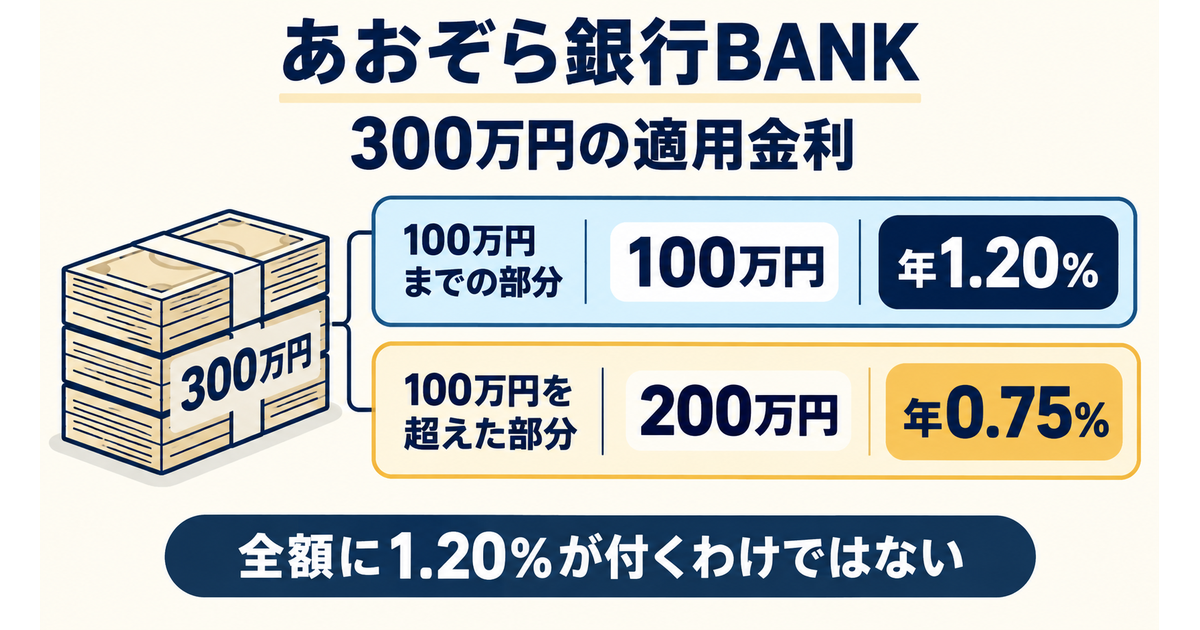
- あおぞら銀行 BANK:残高100万円までの部分に年1.20%が適用されます。全残高に一律で1.20%が付くわけではなく、100万円を超えた金額分には年0.75%が適用される二段階方式です。
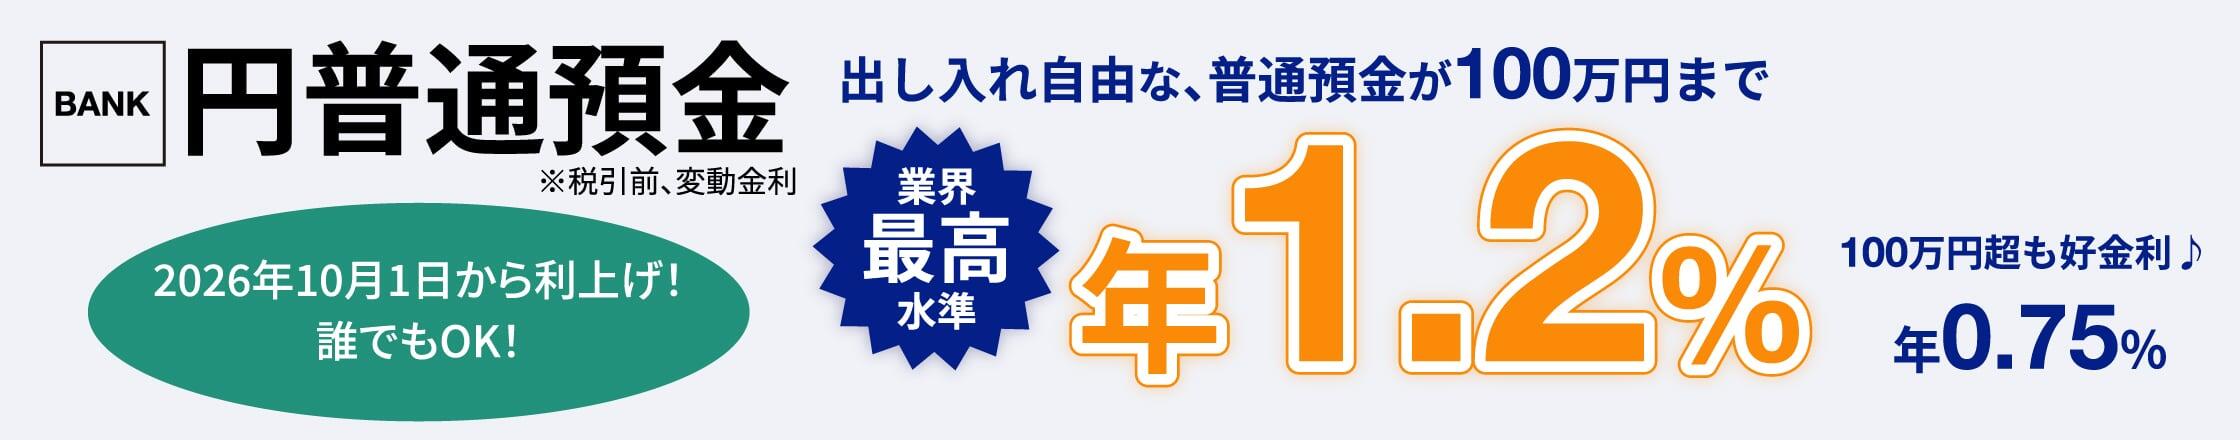
- 島根銀行 しまホ!:スマートフォン支店専用口座で、取引条件なしで残高全体に年0.90%が適用されます。プラスチックのキャッシュカードが発行されないため、入出金はスマホアプリを使って提携ATMで行います。
- GMOあおぞらネット銀行(Habitto支店):連携サービスのHabitto(ハビト)支店口座では、残高100万円以下の部分に年0.80%(10/1改定済み)、100万円超の部分に年0.40%が適用されます。一般口座の改定予定(11/1から年0.50%)とは枠組みが異なります。
大手銀行・ゆうちょ銀行
メガバンク各行やゆうちょ銀行も金利改定を発表しています。生活費の決済口座として使い勝手を重視したい場合の基準となります。
表は横にスワイプできます
| 銀行・口座 | 10/26時点 | 発表済み改定 | 備考 |
|---|---|---|---|
| 三菱UFJ銀行 | 0.40% | 11/2から0.50%予定 | 改定前は年0.40% |
| 三井住友銀行 | 0.40% | 11/2から0.50%予定 | 改定前は年0.40% |
| みずほ銀行 | 0.40% | 11/2から0.50%予定 | 普通預金の通常金利 |
| りそな銀行 | 0.40% | 11/2から0.50%予定 | 埼玉りそな・関西みらい等も同水準で改定発表 |
| 三井住友信託銀行 | 0.40% | 11/2から0.50%予定 | 円普通預金の通常金利 |
| スルガ銀行 | 0.40% | 11/2から0.50%予定 | 円普通預金の通常金利 |
| セブン銀行 | 0.40% | 11/2から0.50%予定 | 公式発表にて改定公表済み |
| イオン銀行 | 0.40% | 11/1から0.50%予定 | 公式発表の改定日は11月1日 |
| ゆうちょ銀行 通常貯金 | 0.40% | 11/9から0.50%予定 | 他の大手行と改定日が異なる点に注意 |
大手銀行の多くは2026年11月2日付で年0.40%から年0.50%への引き上げを予定しています。ただし、イオン銀行は11月1日から、ゆうちょ銀行は11月9日からと、銀行ごとに改定日がわずかに異なるため切り替え時期には注意してください。
給与・会員・証券連携などの条件付き優遇金利
指定の取引条件を達成すると、基本金利を上回る優遇金利が適用される口座です。生活スタイルや利用中のサービスに合っていれば、無理なく高い利息を受け取れます。
情弱ちゃん
条件付きって、給料の受取口座を変えたり証券口座を作ったりするやつ?
エンマち
そう。普段使っている経済圏なら簡単にクリアできることもあるけど、併用できない優遇や片道で戻せない口座もあるから仕組みをしっかり確認しよう。
給与受取・会員ステージによる優遇
| 口座・商品名 | 適用金利 | 条件と主な注意点 |
|---|---|---|
| 東京スター銀行 スターワン円普通預金・優遇 | 0.90% / 1.05% | 給与または年金受取で年0.90%。給与/年金受取・対象運用商品300万円以上・NISA保有+月内投信購入のうち2つ以上達成で年1.05%(運用商品またはNISA購入の1条件のみは年0.45%) |
| UI銀行 はたらくサイフ / まもりのサイフ | 各0.85% | 通常口座から切替。給与受取または公的年金受取が条件(切替当初6ヵ月は受取実績なしでも適用、以降3ヵ月判定)。通常預金や別サイフへ戻せない片道制限あり |
| UI銀行 女神のサイフ | 0.80% | 満16歳以上女性限定。口座開設時に女性を選択。はたらくサイフ等への変更不可 |
| auじぶん銀行 プレミアムステージ | 0.75%(11/1から0.85%予定) | じぶんプラスの「プレミアム」達成者(総資産1000万円以上等の判定)。通常金利に年0.34%上乗せ。「まとめて金利優遇」との併用不可 |
| auじぶん銀行 まとめて金利優遇 | 最大0.61%(11/1から最大0.71%予定) | au PAY、au PAY カード、三菱UFJ eスマート証券等の連携条件。プレミアム優遇とは併用できず合算不可 |
- 東京スター銀行:通常金利は年0.40%で、給与または年金の受取口座に指定して所定の受取条件を満たすと年0.90%が適用されます。年1.05%を達成するには、運用商品の保有など複数の条件を組み合わせる必要があります。
- UI銀行の目的別サイフ:給与受取の「はたらくサイフ」や年金受取の「まもりのサイフ」で年0.85%が適用されます。ただし、一度切り替えると通常預金や他のサイフ口座に戻せない規約になっているため、口座を元に戻す可能性がある方は慎重に検討してください。女性限定の「女神のサイフ」は開設時に選択する商品で、年0.80%が適用されます。
- auじぶん銀行:じぶんプラスのステージ優遇(プレミアム:11/1から年0.85%予定)と、au PAY関連の連携サービスを組み合わせた「まとめて金利優遇」(11/1から最大年0.71%予定)の2系統があります。これらは重複して適用されず、足し合わせることはできません。
証券口座連携・関連サービスによる優遇
| 口座・商品名 | 適用金利 | 条件と主な注意点 |
|---|---|---|
| MATSUI Bank(マツイバンク) プラチナ | 0.85% | 松井証券の対象証券残高が1,000万円以上。口座開設当初は最大3ヵ月プラチナ適用。月末残高判定で翌々月適用 |
| MATSUI Bank ゴールド | 0.72% | 対象証券残高が100万円以上、または所定の給与受取特典を達成 |
| MATSUI Bank レギュラー | 0.61% | 松井証券連携口座の基本ランク(対象証券残高100万円未満) |
| PayPay銀行 特別金利+ポイント | 最大0.80%相当(11/1から予定) | 利息最大年0.70%+PayPayポイント年0.10%相当(10/26現在は利息最大0.60%+ポイント0.10%)。特別金利の上限1,000万円、ポイント付与上限500万円 |
| ソニー銀行 円普通預金(円リッチ) | 最大0.80%相当(11/2から最大0.90%相当予定) | 通常金利に最大年0.40%上乗せ。対象4サービスの利用状況に応じ翌月反映(対象平均残高1,000円〜1,000万円)。ANAマイレージクラブ提携は現金利息でなくマイル付与 |
| SBI新生銀行 SBIハイパー預金 | 0.60% | 10/13適用済み。SBI証券との連携専用預金。通常口座から資金を振替えて利用する別商品 |
| 楽天銀行 マネーブリッジ | 0.48%(11/2から0.58%予定) | 楽天証券連携。残高1,000万円までの部分に適用、1,000万円超は年0.52%予定。カード引落優遇(11/2から年0.52%予定)とは加算されず高い方が適用 |
| ドコモSMTBネット銀行 SBIハイブリッド預金 | 0.51% | 10/1適用済み。SBI証券連携専用口座。通常普通預金(年0.50%)とは別の専用口座で管理 |
| SBI FXトレードNEOBANK(ネオバンク) | 0.60% | ドコモSMTBネット銀行のSBI FXトレード支店口座。口座開設に対象条件あり |
- MATSUI Bank:ドコモSMTBネット銀行が松井証券口座保有者向けに提供する支店ブランドです。松井証券の預かり資産残高に応じて金利が変動します。預金残高ではなく「証券残高」で判定される点に注意してください。
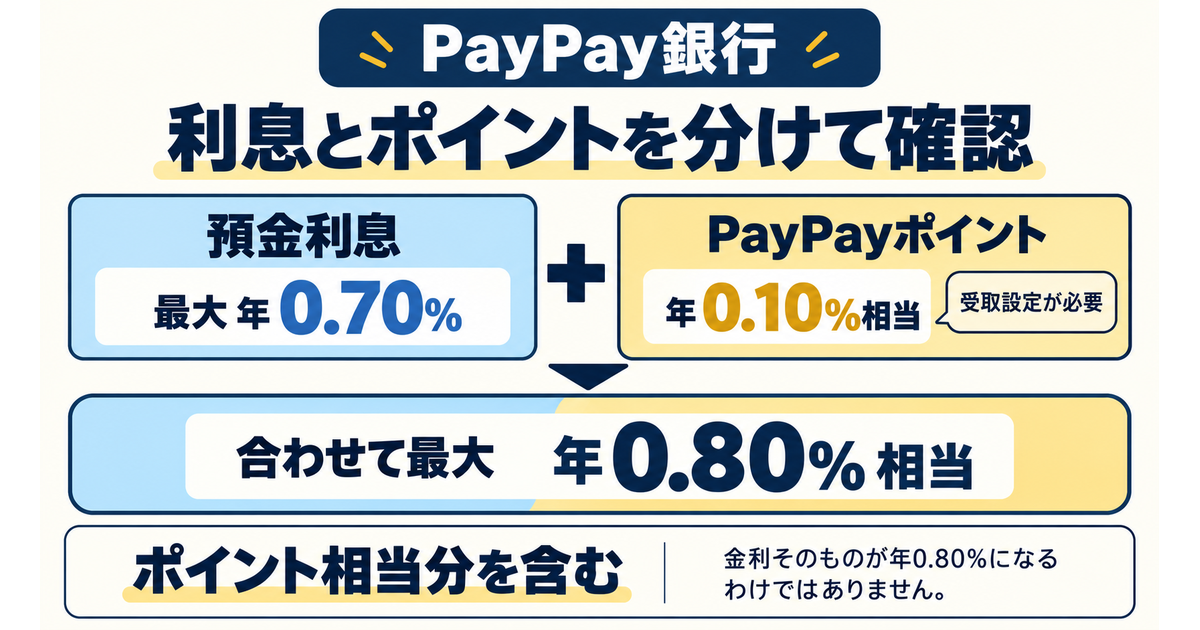
- PayPay銀行:11月1日以降、月中平均残高が29歳以下なら100万円以上、30歳以上なら200万円以上で、対象1,000万円までの預金利息が最大年0.70%になります。PayPayポイントの受取設定をすると、残高500万円を上限に年0.10%相当が加わり、合わせて最大年0.80%相当となります。金利そのものが0.80%になるのではなくポイント相当分が含まれている点と、特別金利対象が1,000万円まで・ポイント対象が500万円までと上限が分かれている点に注意が必要です。
- SBIハイパー預金とSBIハイブリッド預金:どちらもSBI証券と連携する仕組みですが、SBIハイパー預金は「SBI新生銀行」、SBIハイブリッド預金は「ドコモSMTBネット銀行」の別商品です。どちらも通常普通預金とは別に連携専用の預金残高へ振り替える必要があります。
貯蓄預金と期間限定キャンペーンの活用
普通預金とは出入金のルールが異なる貯蓄預金や、期間が定められた優遇キャンペーンでも高金利が提供されています。
情弱ちゃん
普通預金と貯蓄預金って、何が違うの?利息が高いなら全部貯蓄預金でよくない?
エンマち
貯蓄預金は給料の受取や公共料金の引き落としに使えないことが多いんだ。使う予定がないお金を一時的に避難させる用途に向いているよ。
貯蓄預金と専用口座の条件比較
- DanDan BANK(ダンダンバンク) 貯蓄預金:山陰合同銀行のスマートフォン支店口座です。預け入れる残高の区分ごとに金利が設定されています。
| 貯蓄預金の残高 | 適用金利(税引前年率) |
|---|---|
| 300万円未満 | 1.00% |
| 300万円以上500万円未満 | 1.10% |
| 500万円以上1,000万円未満 | 1.20% |
| 1,000万円以上 | 1.30% |
預金全体の残高に応じてその日の適用金利が決まる階層型です(あおぞらBANKのような部分別計算ではありません)。公共料金の引落や給与受取、直接のATM引出はできず、普通預金口座との間でアプリから資金を振り替えて利用します。
- DanDan BANK 普通預金キャンペーン:DanDan BANKの普通預金口座では、2026年10月1日から2027年3月31日までの期間限定で年1.00%が適用されるキャンペーンを実施しています(期間外の通常金利は10月1日時点で年0.50%)。エントリーは不要で、対象口座に残高があれば既存利用者も対象になります。対象はDanDanBANKアプリで開設した口座で、窓口やごうぎんアプリの口座は含まれません。開設には日本国籍・国内居住・16歳以上などの条件があり、所定の本人確認書類が必要です。期限付きの金利である点にも注意してください。
- みんなの銀行 貯蓄預金(Box):アプリ内で自由に箱を分けて貯蓄できる機能です。無料会員は年0.70%、月額600円(年間7,200円)の有料サービス「プレミアム」に加入すると年1.00%が適用されます。普通預金(年0.60%)に預けたままでは適用されないため、アプリ上で貯蓄預金へ資金を移動する必要があります。
- みずほ銀行 貯蓄預金キャンペーン:2026年9月14日から12月13日までの期間限定で「貯蓄預金規定金利2倍キャンペーン」を実施しています。10月26日現在は年0.80%〜0.90%で、11月2日以降は改定により残高区分に応じて年1.00%〜1.10%が適用される予定です。エントリーは不要で、既存の残高も対象です。この年1.00%〜1.10%という数値はキャンペーン適用後の金利であり、ここからさらに2倍になるわけではありません。また、12月13日までの日数に応じた日割り計算となるため、示された年率で計算した1年分の利息がそのまま得られるわけではありません。公共料金の自動引落や給与受取は不可です。
利息の計算と口座を選ぶ前の確認点
実際に金利の違いでどれくらい受け取れる利息が変わるのか、100万円を預けた場合の概算を確認してみましょう。
100万円を預けた場合の受取利息
以下の表は100万円の残高に対して同一金利が1年間(365日)継続したと仮定し、単純に試算したものです。ここでは個人の一般的な課税を前提に、利息から20.315%(所得税・復興特別所得税15.315%、地方税5%)を差し引いて計算しています。
表は横にスワイプできます
| 適用年利(税引前) | 税引前受取利息 | 税引後受取利息(概算) | 主な該当口座の例 |
|---|---|---|---|
| 0.40% | 4,000円 | 約3,187円 | 大手銀行・ネット銀行(改定前基準) |
| 0.50% | 5,000円 | 約3,984円 | 大手各行(11月改定予定)、ネット銀行通常 |
| 0.90% | 9,000円 | 約7,172円 | 島根銀行しまホ!、東京スター給与受取 |
| 1.00% | 10,000円 | 約7,969円 | DanDan貯蓄(300万未満)、DanDan普通CP |
| 1.20% | 12,000円 | 約9,562円 | あおぞら銀行BANK(100万円以下の部分) |
※実際の受取額は日々の最終残高、うるう年、端数処理、各行の利息支払時期によって異なります。
大手銀行の改定後(年0.50%)と好金利口座(年1.20%)を比べると、100万円の預け入れで年間約5,578円(税引後)の差がつきます。
部分別金利と有料会員の損益分岐点
- あおぞら銀行BANKに300万円預けた場合:
100万円までは年1.20%(税引前12,000円)、100万円を超えた200万円分には年0.75%(税引前15,000円)が適用されます。合計の税引前利息は年27,000円(税引後約21,515円)となり、全額に1.20%が付くわけではない点に注意が必要です。いずれも税引前年率の変動金利が1年間続くと仮定した計算です。
- みんなの銀行プレミアム(月額600円)の損益分岐点:
通常貯蓄預金(年0.70%)と有料プレミアム(年1.00%)の金利差は年0.30%です。無料期間や他特典を除き、12ヵ月有料で継続して月額600円(年間7,200円)の費用を金利差だけで回収する場合、税引後で約302万円以上の残高を預け続ける必要があります(7,200円 ÷ 0.003 ÷ 0.79685 ≒ 301.19万円)。ATM手数料無料回数などの他特典を使わない場合、残高が少ないと手数料負けしてしまう計算になります。
口座を選ぶ前の3つの確認事項
- 預金保険制度(ペイオフ)の合算ルール
利息の付く普通預金や貯蓄預金は、金融機関ごとに預金者1人あたり「元本1,000万円までとその利息」が保護されます。ブランド名や支店が違っていても、同じ銀行であれば預金残高は合算されます。例えば「ドコモSMTBネット銀行本体」「MATSUI Bank」「SBI FXトレードNEOBANK」はすべて同一銀行(ドコモSMTBネット銀行)です。同様に「DanDan BANK」と「山陰合同銀行の本支店」、「あおぞら銀行BANK」と「あおぞら銀行の有人店舗」も合算対象になります。 - 資金移動と生活費の確保
高金利を狙うあまり、数日後に支払う生活費や緊急予備資金まで出し入れの方法が異なる貯蓄口座に移してしまうと、振替やATM手数料でかえって費用がかさむ原因になります。 - 目的外取引の負担
金利優遇のためだけに不要な投資信託の購入、外貨預金、FX取引などを無理に行うのは避けてください。金利で増える数百円〜数千円の利息よりも、取引手数料や為替・元本変動リスクの方が大きくなる可能性があります。
まとめ:自分に合った預け先の見つけ方
普通預金の金利引き上げにより、どこにお金を置いておくかで受取利息に明確な差が出るようになりました。万能な「正解の1行」があるわけではなく預ける金額と手間のかけ方で選ぶのが賢い方法です。
- 100万円までの余裕資金を手間なく増やしたい:あおぞら銀行BANK(年1.20%)
- 取引条件なしで残高全体に好金利を付けたい:島根銀行しまホ!(年0.90%)
- 当面使わないまとまった資金を分けたい:DanDan BANK 貯蓄預金(年1.00%〜1.30%)
- 給与受取口座の変更や証券口座の連携ができる:東京スター銀行(年0.90%〜1.05%)、MATSUI Bank(最大年0.85%)、auじぶん銀行など
まずはメインで使っている銀行の改定日(多くの大手行は11月2日予定)を確認し、動かしても問題のない余裕資金がいくらあるかを把握することから始めてみてください。
情弱ちゃん
まずは使っていない100万円をどこに置くか決めて、給料の受取口座も確認してみる!
エンマち
それが一番堅実だね。金利アップの日付や口座のルールをチェックしながら、無理のない範囲で預け先を整えていこう。